Как рассчитать оптовую закупку женской одежды: себестоимость, наценка, маржинальность и оборачиваемость
Оптовая закупка женской одежды начинается не с выбора понравившихся моделей и даже не с переговоров о скидке. Для магазина гораздо важнее заранее понять, сколько на самом деле будет стоить каждая единица товара, по какой цене её получится продать, какую валовую прибыль она принесёт и как быстро вернутся вложенные деньги.
На практике ошибка часто возникает уже на первом этапе. Предприниматель видит в прайсе поставщика стоимость платья 1500 рублей, определяет розничную цену 3000 рублей и делает вывод, что на каждой продаже заработает 1500 рублей. Но между закупочной стоимостью и реальной себестоимостью находятся доставка, упаковка, маркировка, транспортные расходы и другие затраты. А после продажи остаются расходы самого магазина: аренда, зарплата, реклама, эквайринг, налоги.
Поэтому расчет оптовой закупки одежды должен строиться не вокруг одной цены, а вокруг всей экономики товара:
закупочная цена → скидка → дополнительные расходы → фактическая себестоимость → цена продажи → наценка → валовая прибыль → маржинальность → объем продаж → оборачиваемость → финансовый результат.
Разберём, как сделать такой расчет до оформления заказа.
Из чего складывается закупочная стоимость женской одежды
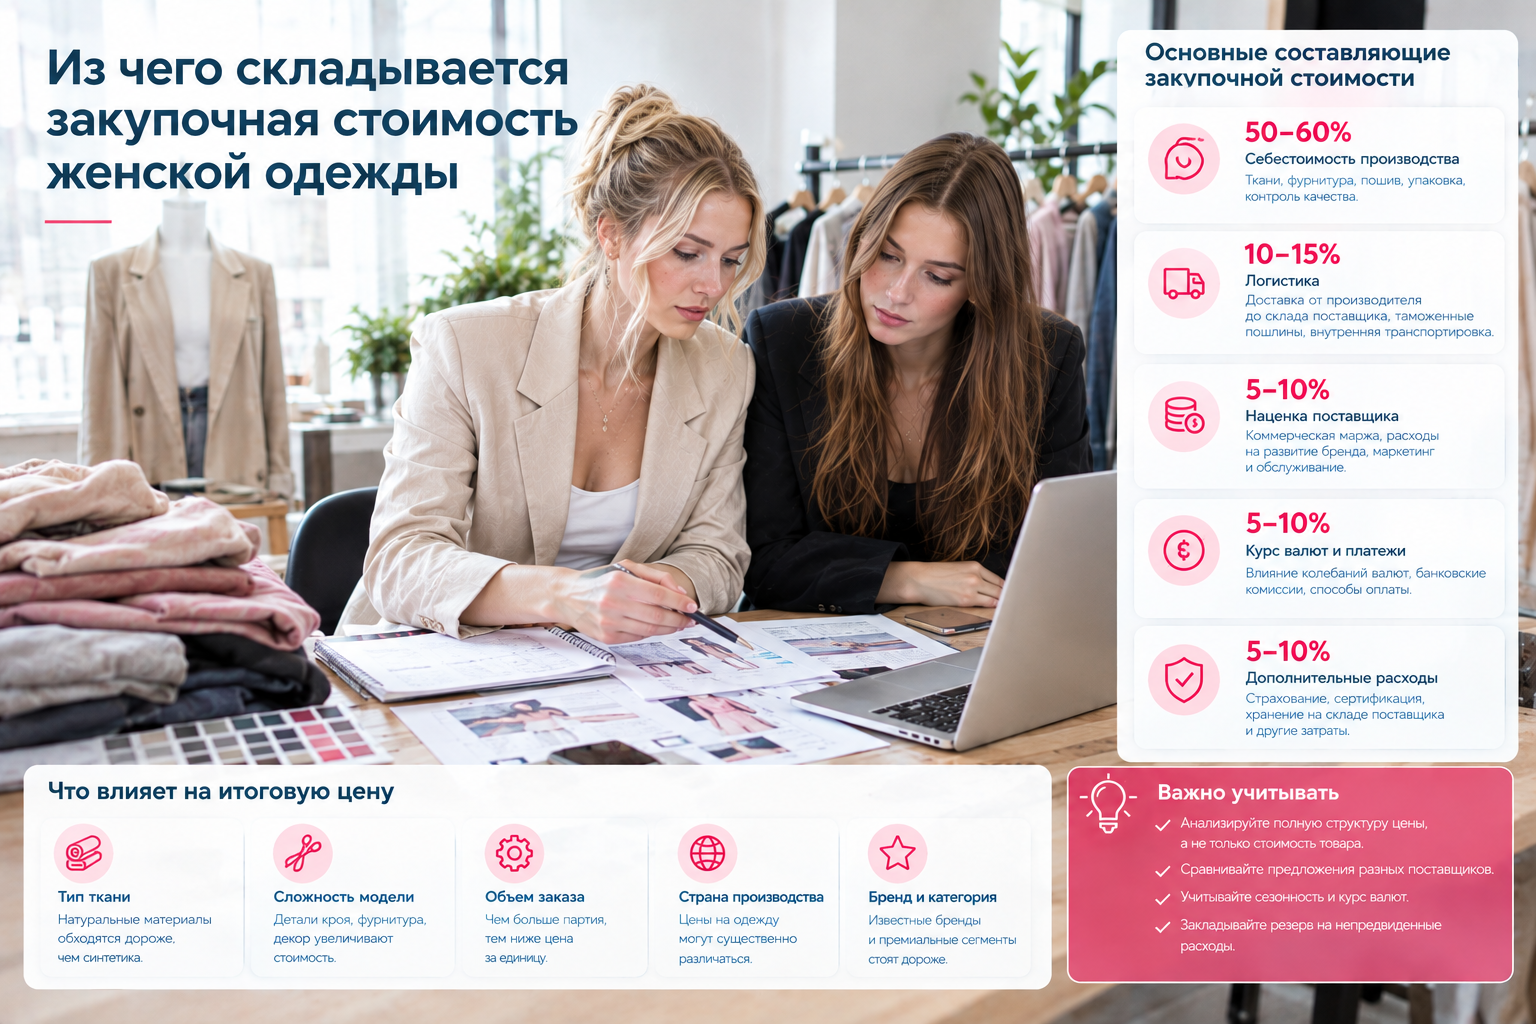
Цена в прайсе поставщика — это только отправная точка. Для управленческого учета важнее фактическая стоимость товара после того, как партия доставлена и подготовлена к продаже.
В зависимости от схемы работы в расчет могут входить:
- цена производителя или оптового поставщика;
- количество единиц в партии;
- скидка за объем или другие виды скидок;
- доставка;
- транспортные расходы;
- упаковка;
- маркировка;
- подготовка товара к продаже;
- услуги посредников;
- дополнительные расходы, непосредственно связанные с поставкой.
Упрощенно фактическую себестоимость можно определить так:
Фактическая себестоимость единицы = закупочная стоимость + дополнительные расходы, распределенные на единицу товара.
Предположим, магазин заказал 100 единиц одежды по 1500 рублей.
Стоимость товара:
100 × 1500 = 150 000 руб.
На доставку, упаковку и связанные расходы потрачено еще 10 000 рублей.
Общие затраты на партию:
150 000 + 10 000 = 160 000 руб.
Тогда реальная стоимость одной единицы:
160 000 / 100 = 1600 руб.
Получается, что товар не стоит для магазина 1500 рублей. Его фактическая себестоимость составляет 1600 рублей.
Разница в 100 рублей на единицу при большой партии становится существенной. При закупке 500 единиц это уже 50 000 рублей дополнительных затрат. Поэтому расходы на поставку желательно распределять по товару еще до расчета розничной цены.
Основные показатели экономики закупки
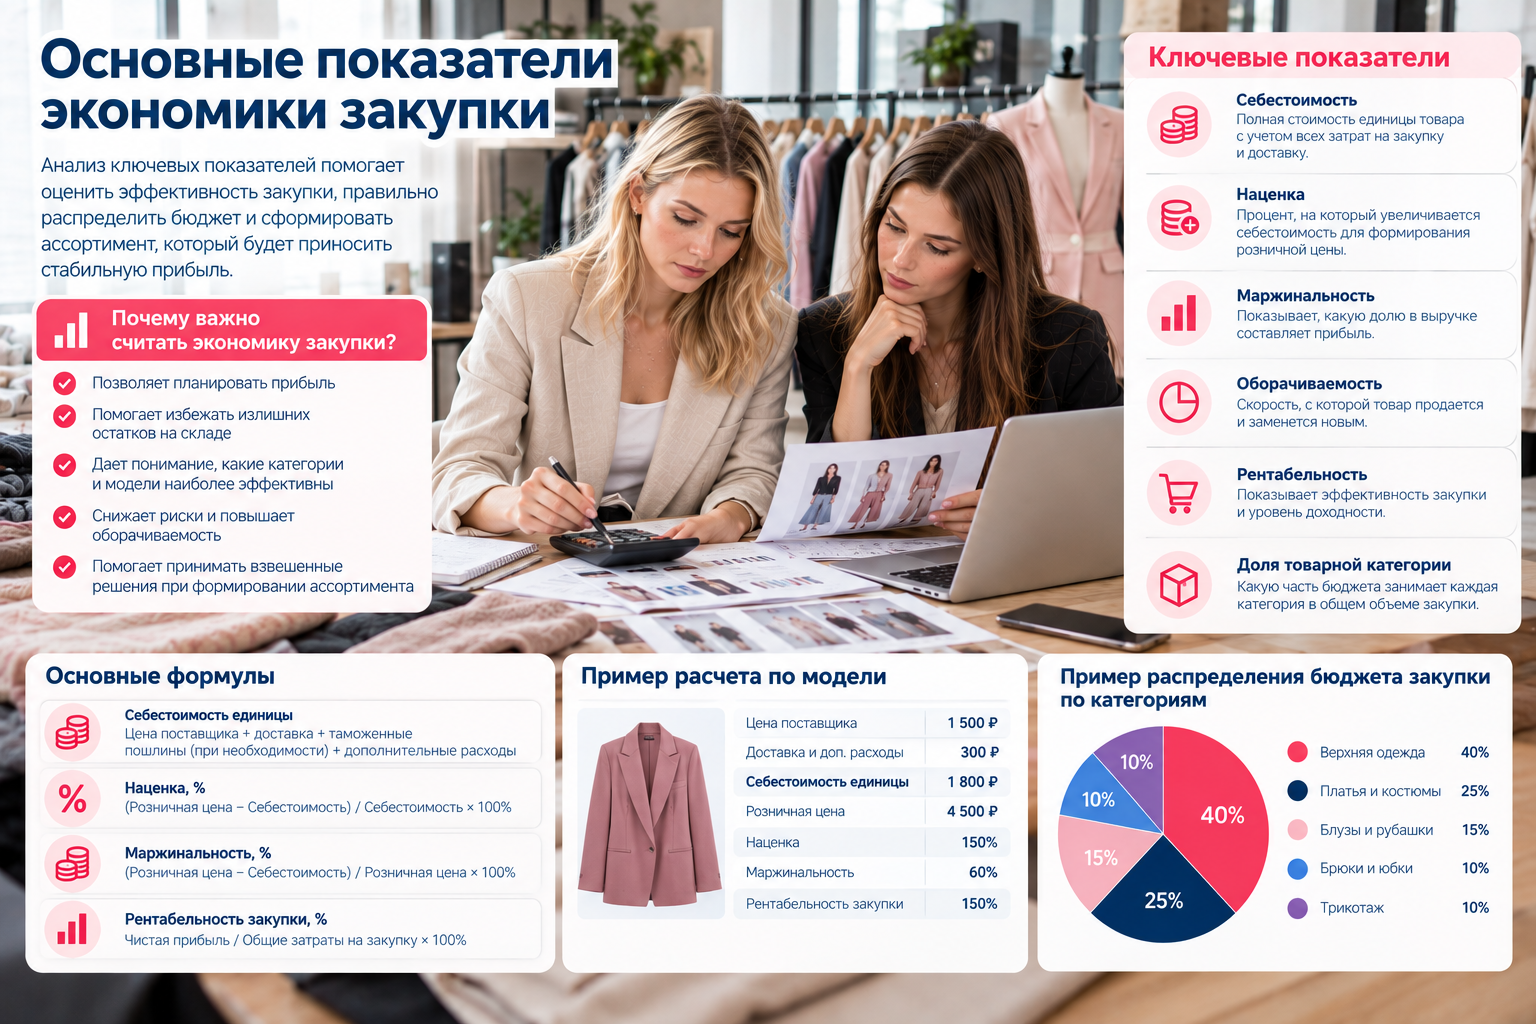
Чтобы не смешивать разные финансовые показатели, удобно заранее разделить их по смыслу.
| Показатель | Что показывает | Базовая формула |
|---|---|---|
| Себестоимость | Сколько реально вложено в единицу товара | Закупка + доп. расходы |
| Наценка | Насколько цена продажи выше себестоимости | (Цена − Себестоимость) / Себестоимость × 100% |
| Валовая прибыль | Сколько остается после учета себестоимости товара | Выручка − Себестоимость реализованного товара |
| Маржинальность | Какую долю выручки составляет валовая прибыль | Валовая прибыль / Выручка × 100% |
| Оборачиваемость | С какой скоростью товар превращает вложения в выручку | Оценивается через скорость реализации и срок оборота |
Эти показатели связаны между собой, но не являются взаимозаменяемыми.
Оптовая и розничная цена: в чем разница
В работе с одеждой желательно различать несколько понятий.
Закупочная цена — стоимость товара у поставщика.
Оптовая цена — цена предложения для оптового покупателя. Она может зависеть от объема партии, условий оплаты и других договоренностей.
Розничная цена — стоимость товара для конечного покупателя.
Цена реализации — фактическая сумма, по которой товар действительно продан. Она может оказаться ниже установленной розничной цены из-за скидки, акции, промокода или распродажи.
Это важное различие. Если на ценнике стоит 3500 рублей, это еще не означает, что средняя цена реализации будет именно такой. Часть товаров может продаваться по полной цене, часть — со скидкой 10–20%, а некоторые позиции в конце сезона придется реализовывать существенно дешевле.
Поэтому при планировании закупки нужно рассчитывать не только желаемую цену, но и реалистичную среднюю цену продажи.
На нее влияют себестоимость, ценовой сегмент, спрос, позиционирование магазина, конкуренция, сезонность, ассортимент, размер наценки и будущие акции.
Для всей женской одежды не существует одной универсальной «правильной» наценки. Платье, базовый трикотаж, верхняя одежда и трендовая сезонная модель могут иметь совершенно разную экономику.
Как рассчитать наценку на женскую одежду
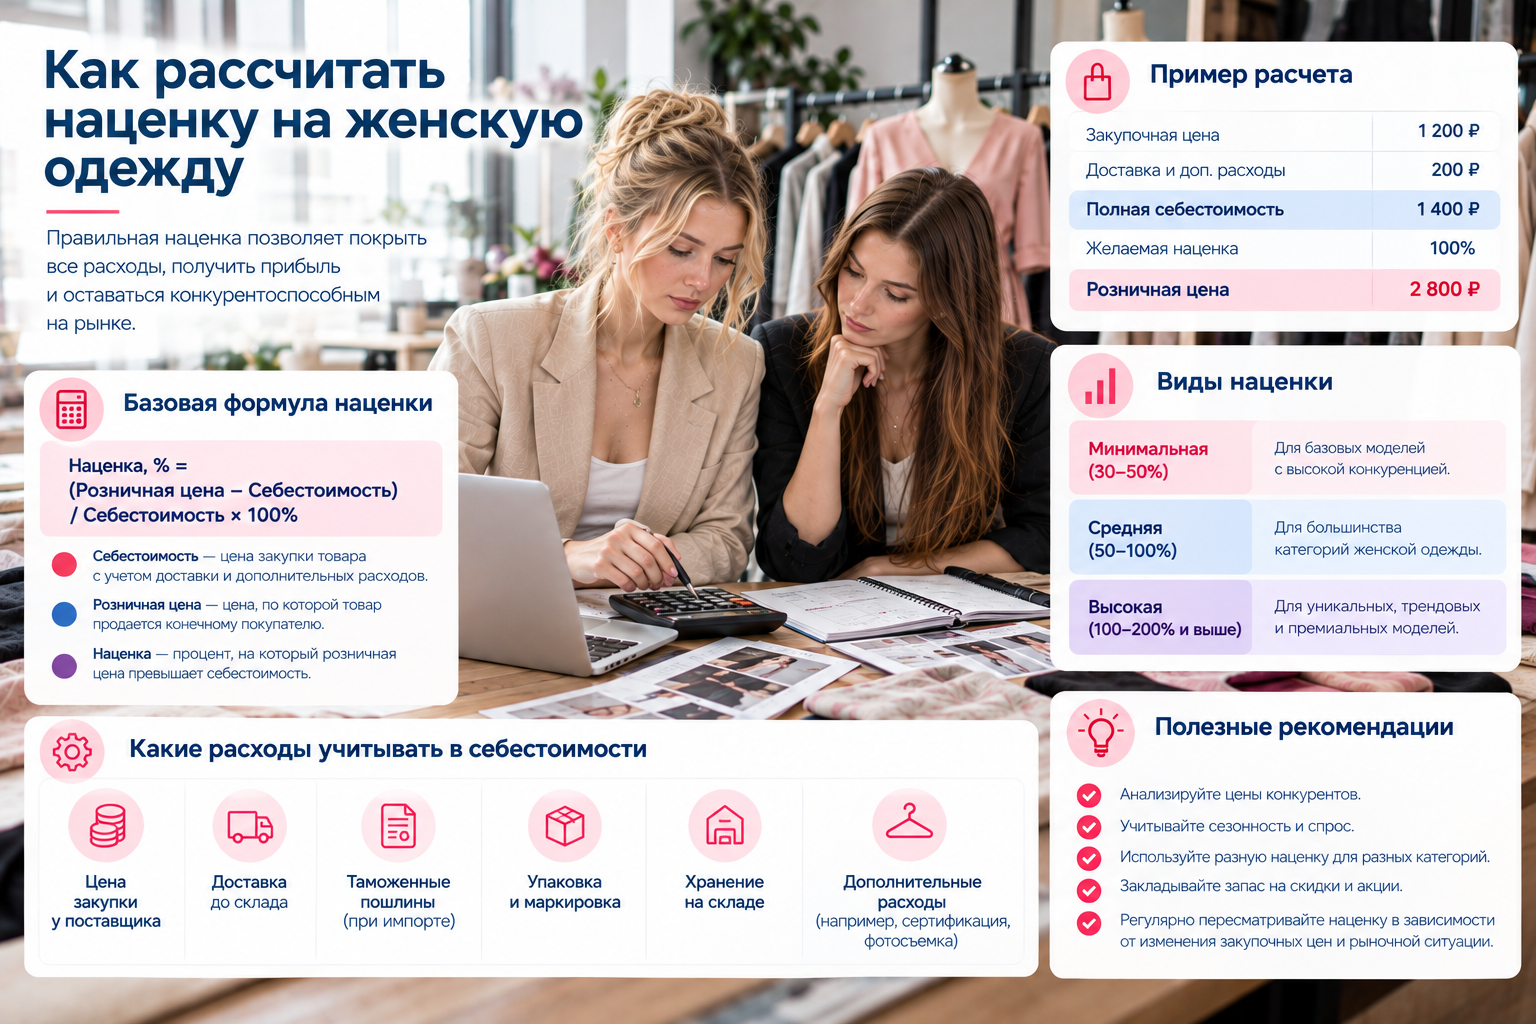
Наценка показывает, насколько цена продажи превышает себестоимость.
Формула:
Наценка (%) = (Розничная цена − Себестоимость) / Себестоимость × 100%.
Допустим, фактическая себестоимость модели составляет 1500 рублей, а продается она за 3000 рублей.
Тогда:
(3000 − 1500) / 1500 × 100% = 100%.
Наценка составляет 100%.
Если себестоимость 2000 рублей, а цена продажи 3000 рублей:
(3000 − 2000) / 2000 × 100% = 50%.
Наценка — 50%.
Но здесь возникает принципиальный момент: 100% наценки не означают 100% маржинальности.
Именно из-за смешения этих понятий предприниматели нередко переоценивают прибыльность товара.
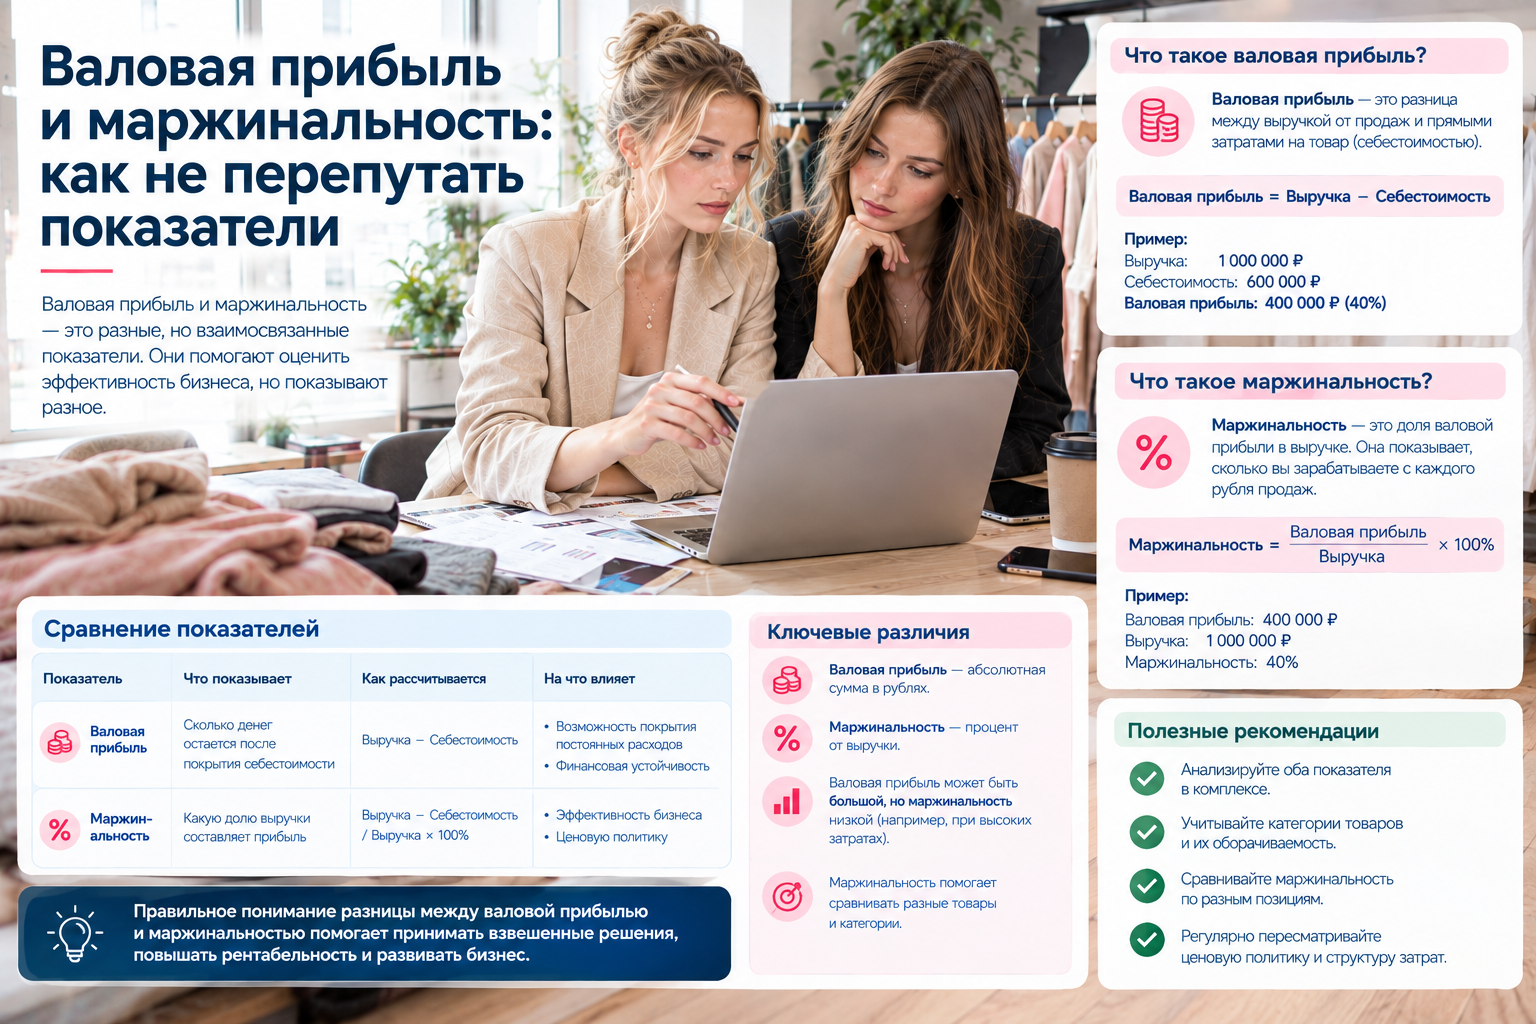
Валовая прибыль и маржинальность: как не перепутать показатели
Рассмотрим тот же пример.
Себестоимость — 1500 рублей.
Цена продажи — 3000 рублей.
Валовая прибыль с одной единицы:
3000 − 1500 = 1500 руб.
Маржинальность:
1500 / 3000 × 100% = 50%.
Получается:
- наценка — 100%;
- валовая прибыль — 1500 рублей;
- маржинальность — 50%.
Это три разных показателя.
Валовая прибыль = Выручка − Себестоимость реализованного товара.
Маржинальность = Валовая прибыль / Выручка × 100%.
После получения валовой прибыли магазин еще несет операционные расходы. К ним могут относиться аренда, зарплата сотрудников, реклама, эквайринг, коммунальные услуги, программное обеспечение, налоги и другие затраты.
Поэтому маржинальность товара нельзя называть чистой прибылью магазина.
Высокая маржа на отдельной модели еще не означает высокий итоговый финансовый результат бизнеса.
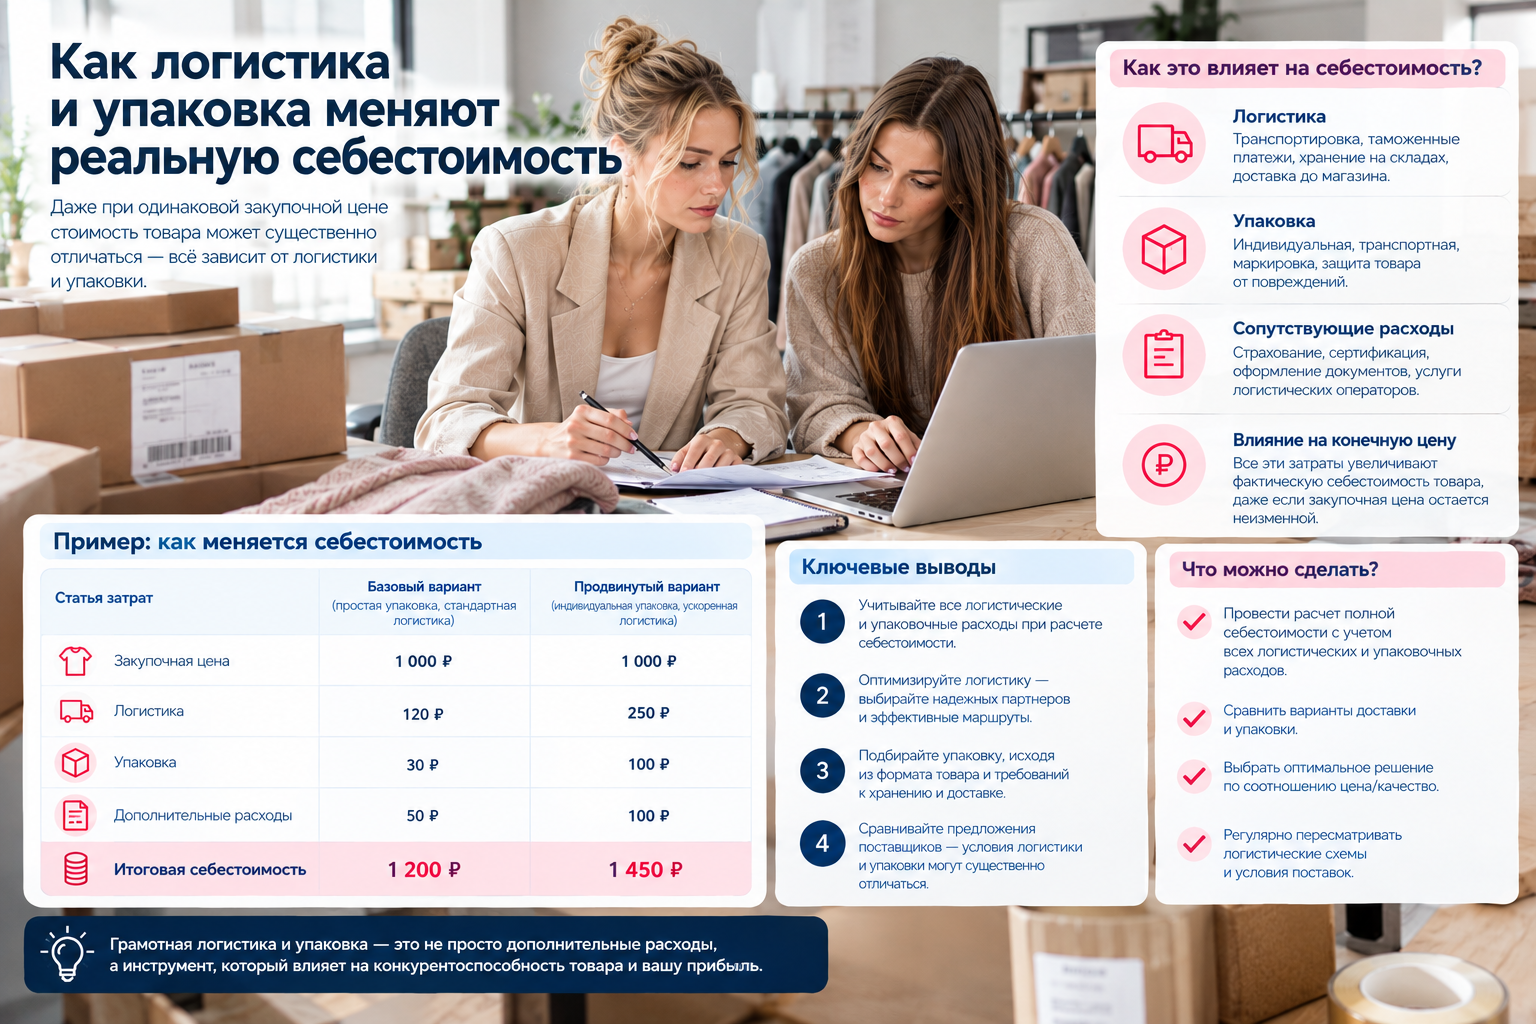
Как логистика и упаковка меняют реальную себестоимость
Одна из наиболее распространенных ошибок при расчете закупки — учитывать только стоимость товара.
Представим поставку из 100 единиц:
100 × 1500 = 150 000 руб.
Но до момента продажи магазин дополнительно потратил:
- 6000 рублей на доставку;
- 2000 рублей на транспортные расходы;
- 1000 рублей на подготовку;
- 1000 рублей на упаковку.
Дополнительные затраты составили 10 000 рублей.
Тогда:
150 000 + 10 000 = 160 000 руб.
Фактическая себестоимость:
160 000 / 100 = 1600 руб.
Если розничная цена осталась прежней — 3000 рублей, фактическая наценка уже будет:
(3000 − 1600) / 1600 × 100% = 87,5%.
То есть внешне предприниматель мог считать, что работает с наценкой 100%, но после учета доставки и прочих затрат она снизилась до 87,5%.
На большой партии такие различия напрямую влияют на прибыль.
Именно поэтому экономику закупки лучше считать не только на уровне счета от поставщика, но и в пересчете на одну продаваемую единицу.
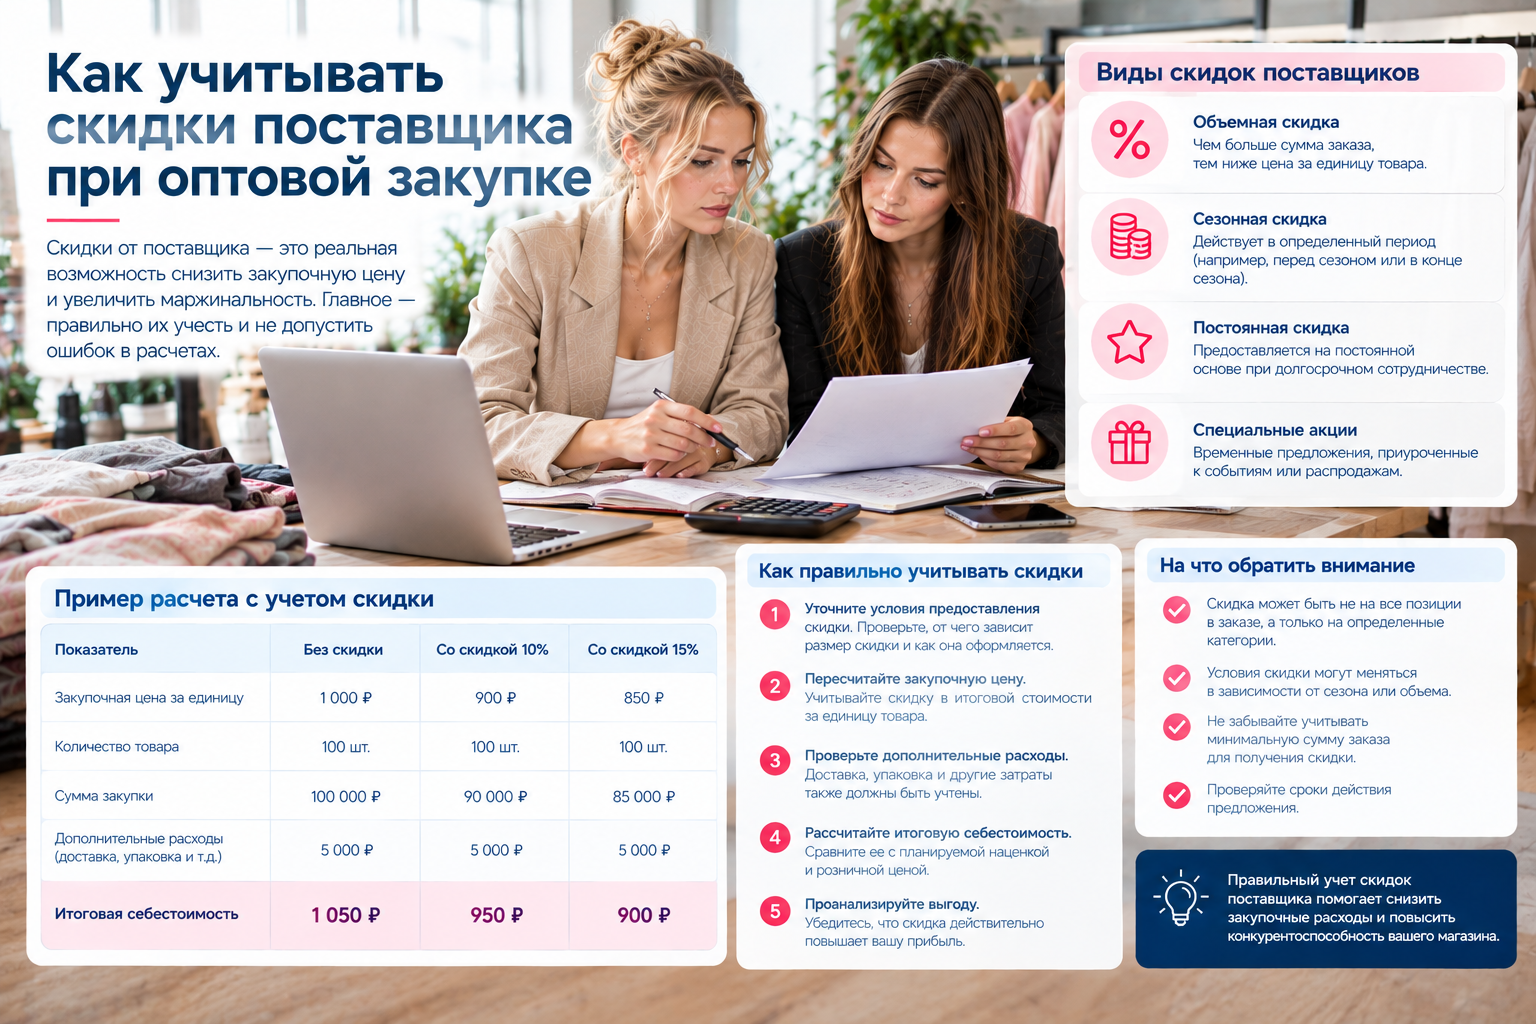
Как учитывать скидки поставщика при оптовой закупке
Скидка действительно уменьшает закупочную стоимость, но сама по себе еще не доказывает выгодность предложения.
Например, базовая цена модели составляет 2000 рублей. Поставщик дает скидку 10%.
Цена после скидки:
2000 × 0,9 = 1800 руб.
Экономия составляет 200 рублей на единицу.
Однако это только промежуточный результат. После получения скидочной цены нужно добавить логистику, упаковку и другие расходы.
Если дополнительные затраты составляют 150 рублей на единицу, фактическая себестоимость будет:
1800 + 150 = 1950 руб.
Следовательно, скидка действительно есть, но реальная себестоимость все равно заметно выше цены, которую предприниматель увидел в предложении.
Кроме процентной скидки, поставщики могут использовать:
- фиксированную скидку;
- скидку за объем;
- снижение цены на отдельные модели;
- специальные условия при повторном заказе;
- сезонное снижение цены.
При сравнении предложений лучше смотреть не на размер скидки, а на итоговую стоимость единицы и ожидаемую экономику реализации.
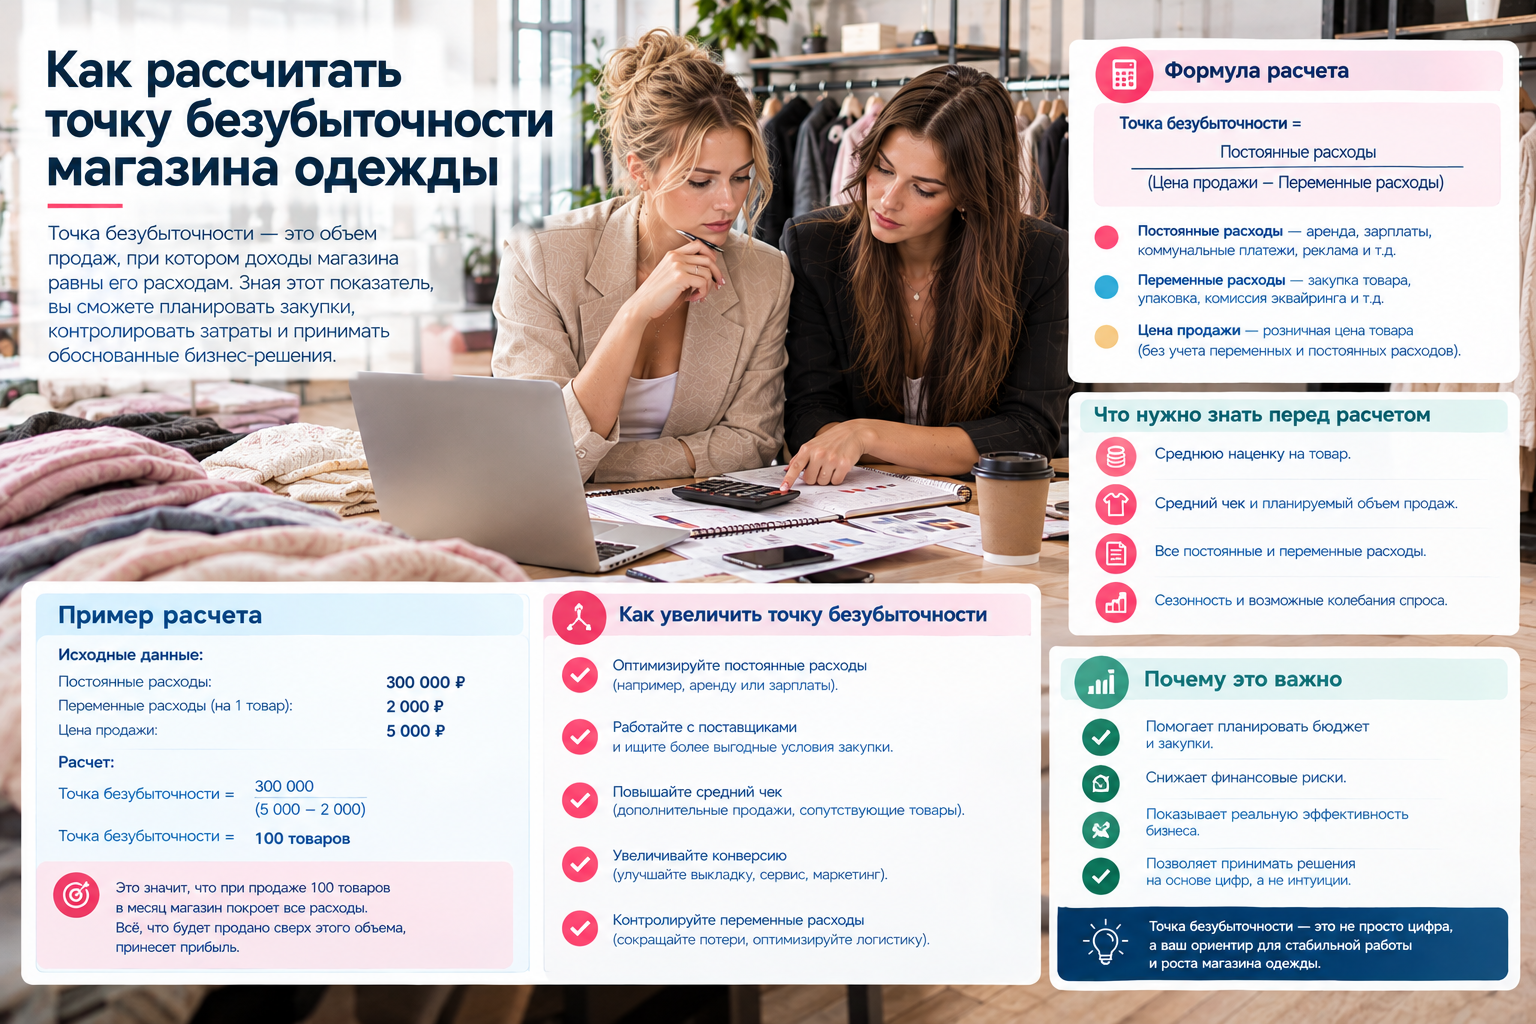
Как рассчитать точку безубыточности магазина одежды
Точка безубыточности показывает объем продаж, при котором бизнес покрывает свои расходы, но еще не получает прибыли.
Для упрощенного расчета в штуках используется формула:
Точка безубыточности = Постоянные расходы / Маржинальный доход с единицы товара.
Предположим, постоянные расходы магазина составляют 300 000 рублей в месяц.
Средний маржинальный доход с единицы товара — 1500 рублей.
Тогда:
300 000 / 1500 = 200 единиц.
Чтобы выйти в ноль в рамках этой упрощенной модели, магазину необходимо продавать примерно 200 единиц одежды в месяц.
Можно считать и по выручке:
Точка безубыточности по выручке = Постоянные расходы / Коэффициент маржинальности.
Например, при маржинальности 50% и постоянных расходах 300 000 рублей:
300 000 / 0,5 = 600 000 руб.
Следовательно, необходимая выручка составляет около 600 000 рублей.
На практике структура расходов магазина может быть сложнее, поэтому приведенный пример используется для понимания самого принципа.
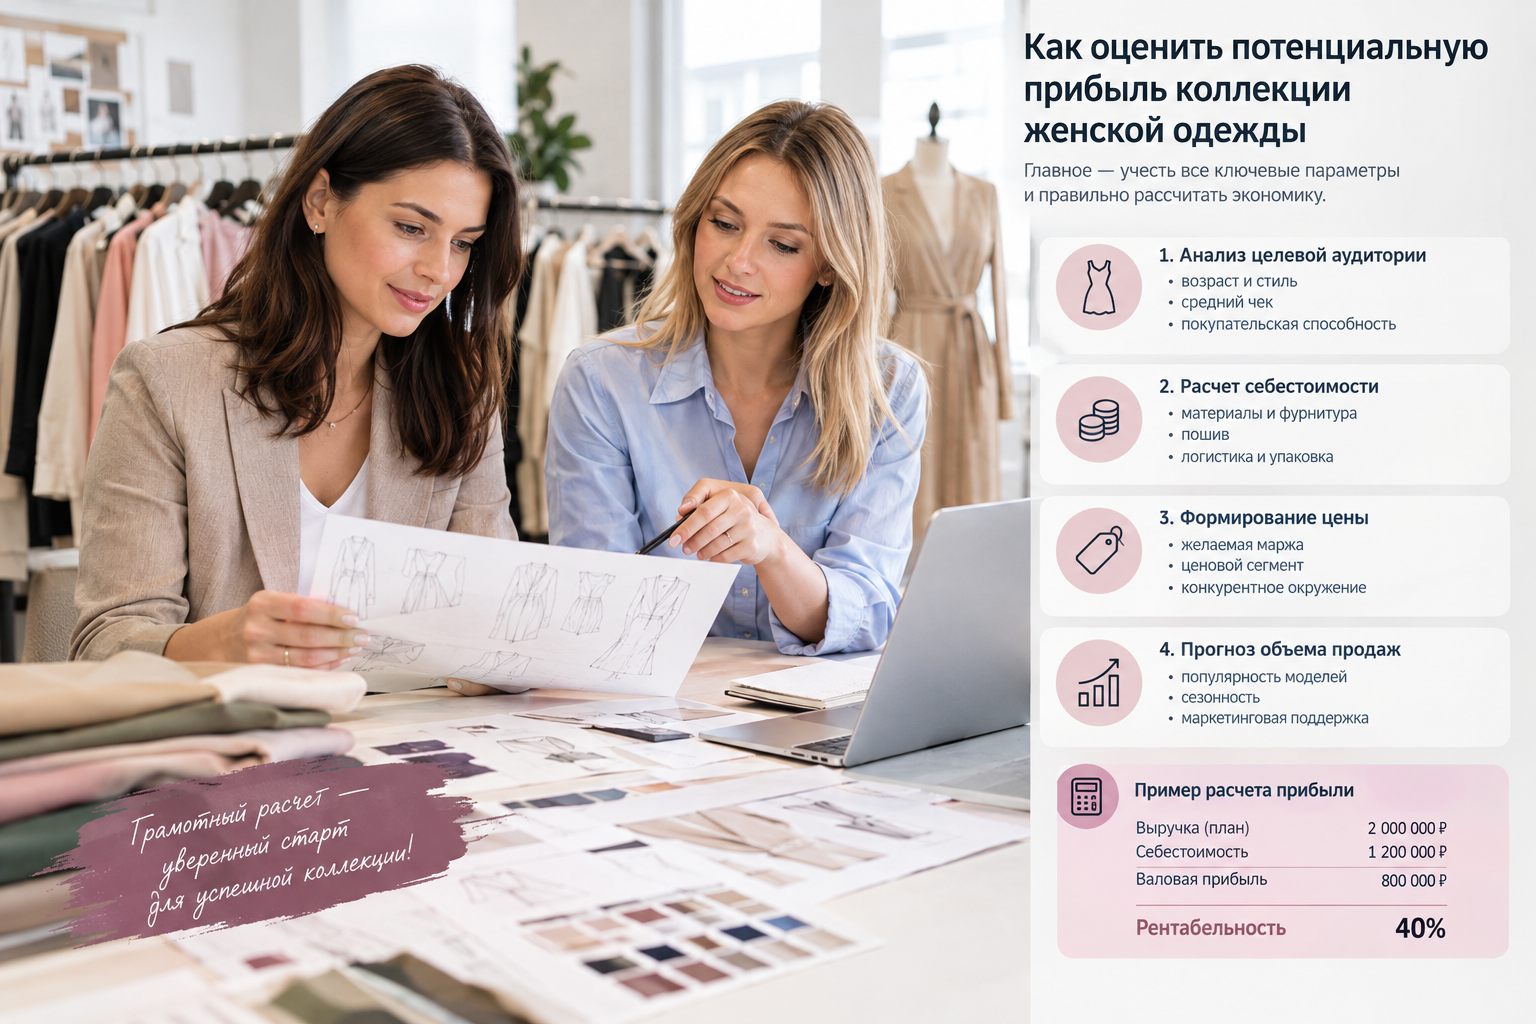
Как оценить потенциальную прибыль коллекции
После расчета одной единицы необходимо перейти к экономике всей партии.
Базовый расчет выглядит так:
Количество единиц × плановая цена продажи = потенциальная выручка.
Затем:
Потенциальная выручка − себестоимость реализованного товара = валовая прибыль.
Допустим, в партии 200 изделий, средняя плановая цена реализации — 3000 рублей.
Потенциальная выручка при продаже всей партии по этой цене:
200 × 3000 = 600 000 руб.
Если себестоимость единицы — 1600 рублей:
200 × 1600 = 320 000 руб.
Потенциальная валовая прибыль:
600 000 − 320 000 = 280 000 руб.
Но считать только такой сценарий недостаточно. В женской одежде значимую роль играет сезонность. Часть коллекции может продаваться по полной цене, часть — со скидкой, а некоторый остаток придется распродавать в конце сезона.
Поэтому для закупки разумно рассматривать минимум три сценария.
Оптимистичный сценарий
Большая часть коллекции продается без значительных скидок. Скорость продаж высокая, остатки минимальны.
Базовый сценарий
Продажи идут с обычной для магазина скоростью, часть позиций участвует в акциях, средняя цена реализации немного ниже первоначальной.
Консервативный сценарий
Продажи идут медленно, возрастает доля скидок, часть размеров и моделей остается на складе, а часть товара приходится распродавать значительно дешевле.
Для сезонной закупки такой расчет особенно важен. Он позволяет заранее увидеть не только потенциальную прибыль, но и возможный финансовый риск.
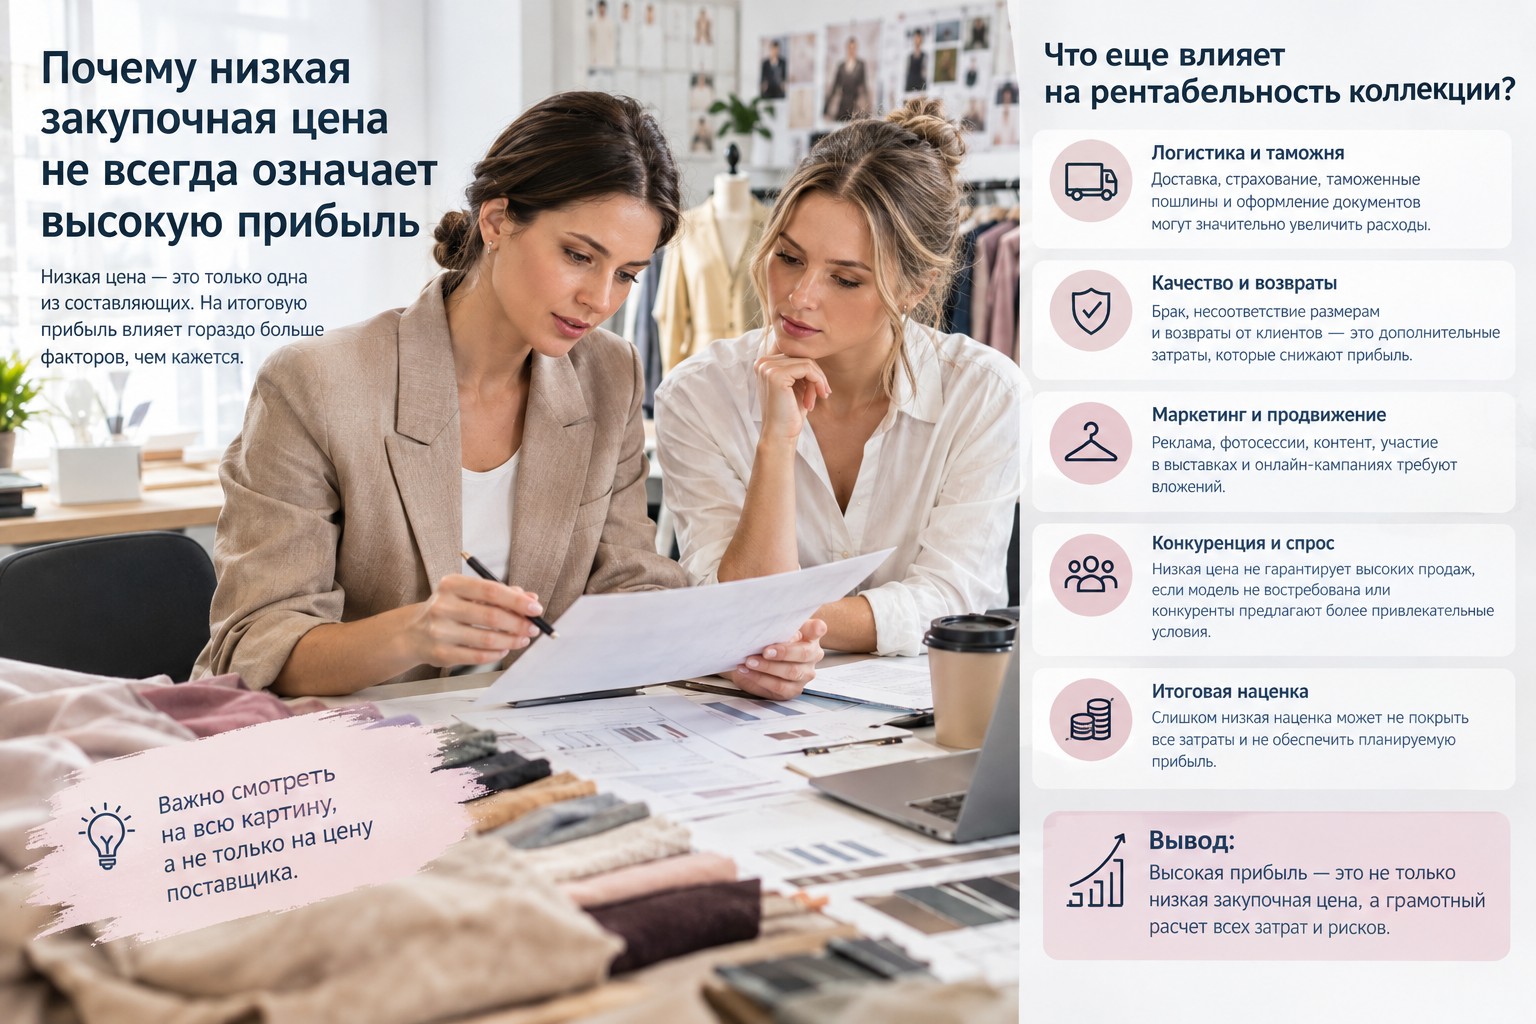
Почему низкая закупочная цена не всегда означает высокую прибыль
Предположим, предприниматель выбирает между двумя моделями.
Модель А
Закупка — 1000 рублей.
Продажа — 2000 рублей.
Товар пользуется стабильным спросом и продается быстро.
Модель Б
Закупка — 800 рублей.
Цена продажи — 1800 рублей.
Но спрос ниже, модель продается медленно и часто требует скидки.
На первый взгляд модель Б привлекательнее: закупка дешевле на 200 рублей. Но если она долго лежит на складе, занимает оборотные средства и в итоге продается по 1500 рублей, преимущество быстро исчезает.
Например, если модель А реализуется за 30 дней, а модель Б — за 120 дней, деньги, вложенные во вторую модель, возвращаются в бизнес гораздо медленнее.
Поэтому при сравнении товара стоит учитывать не только закупочную цену, но и:
- ожидаемую цену реализации;
- скорость продаж;
- размер возможной скидки;
- спрос по размерам;
- вероятность остатка;
- затраты на продвижение;
- сезонность.
Иногда более дорогой в закупке товар приносит лучший финансовый результат именно потому, что его проще и быстрее продать.
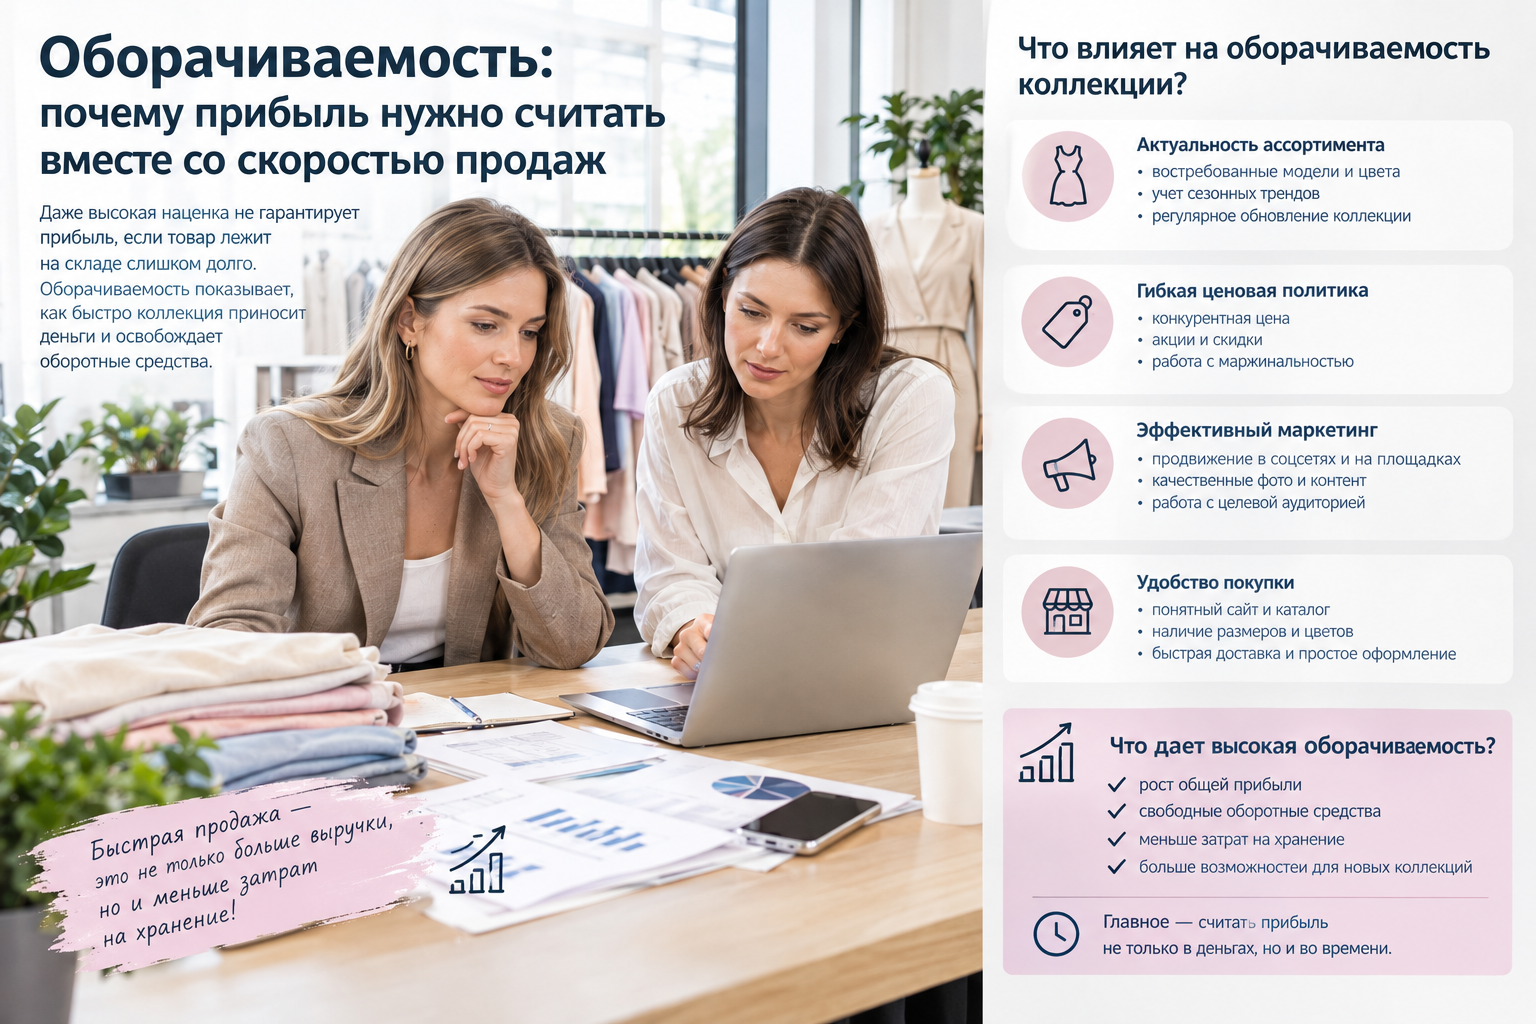
Оборачиваемость: почему прибыль нужно считать вместе со скоростью продаж
Оборачиваемость показывает, насколько быстро товарный запас превращается обратно в деньги.
Для магазина одежды это критический показатель. Даже прибыльный товар может оказаться неудобным для бизнеса, если он слишком долго остается на складе.
Представим две модели.
Товар А
Маржинальность — 45%.
Средний срок реализации — 30 дней.
Товар Б
Маржинальность — 55%.
Средний срок реализации — 120 дней.
Если смотреть только на маржинальность, модель Б кажется лучше. Но она в четыре раза дольше удерживает вложенные средства.
Это означает, что предпринимателю приходится дольше ждать возврата денег, а оборотный капитал остается связанным в запасах.
Поэтому при планировании ассортимента важно смотреть на сочетание:
себестоимость + маржинальность + объем партии + скорость продаж.
В зависимости от бизнес-модели именно оборачиваемость может стать критическим фактором. Быстрее продаваемая модель с немного меньшей маржинальностью иногда оказывается полезнее для оборота, чем товар с более высокой маржой, но длительным сроком хранения.
Практический пример расчета закупки на нескольких моделях
Рассмотрим условную закупку трех моделей женской одежды. Все цифры ниже используются исключительно как практический пример.
| Показатель | Модель A | Модель B | Модель C |
|---|---|---|---|
| Закупочная цена | 1200 руб. | 1500 руб. | 1900 руб. |
| Скидка | 5% | 10% | 0% |
| Цена после скидки | 1140 руб. | 1350 руб. | 1900 руб. |
| Логистика на единицу | 100 руб. | 100 руб. | 120 руб. |
| Фактическая себестоимость | 1240 руб. | 1450 руб. | 2020 руб. |
| Цена продажи | 2600 руб. | 3100 руб. | 3900 руб. |
| Наценка | 109,7% | 113,8% | 92,1% |
| Валовая прибыль с единицы | 1360 руб. | 1650 руб. | 1880 руб. |
| Маржинальность | 52,3% | 53,2% | 48,2% |
| План продаж | 80 шт. | 60 шт. | 40 шт. |
| Потенциальная валовая прибыль | 108 800 руб. | 99 000 руб. | 75 200 руб. |
Теперь сравним результаты.
Модель А имеет самую низкую фактическую себестоимость и относительно высокую маржинальность. За счет большего планового объема продаж она формирует 108 800 рублей потенциальной валовой прибыли.
Модель B имеет немного более высокую маржинальность — около 53,2% — и дает 1650 рублей валовой прибыли с единицы. Однако плановая партия меньше.
Модель C приносит 1880 рублей валовой прибыли с каждой продажи, но уступает другим моделям по маржинальности. Более высокая цена реализации не означает автоматически лучшую экономику.
Если ориентироваться только на прибыль с одной единицы, первой выглядит модель C. Если смотреть на плановую прибыль партии, лидирует модель A. Если же добавить реальную скорость продаж, размер скидок, остатки и сезонность, итоговый рейтинг может измениться.
Именно поэтому закупочная аналитика не должна строиться на одном показателе.
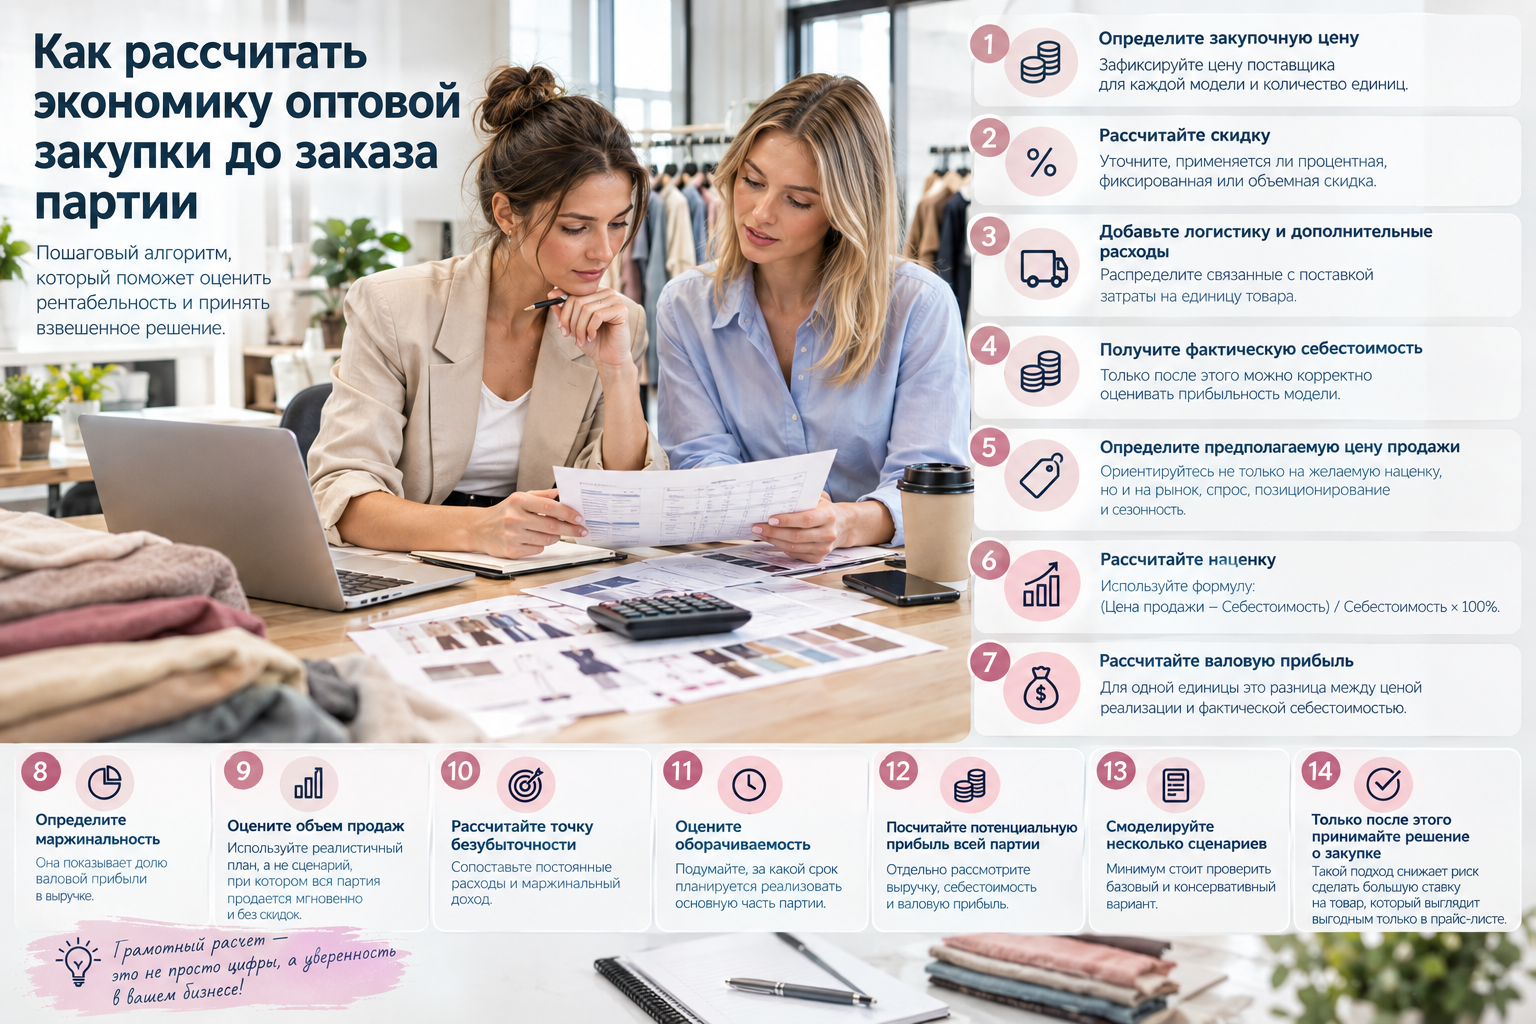
Как рассчитать экономику оптовой закупки до заказа партии
Перед оформлением крупного заказа рекомендуем проходить один и тот же алгоритм.
1. Определите закупочную цену
Зафиксируйте цену поставщика для каждой модели и количество единиц.
2. Рассчитайте скидку
Уточните, применяется ли процентная, фиксированная или объемная скидка.
3. Добавьте логистику и дополнительные расходы
Распределите связанные с поставкой затраты на единицу товара.
4. Получите фактическую себестоимость
Только после этого можно корректно оценивать прибыльность модели.
5. Определите предполагаемую цену продажи
Ориентируйтесь не только на желаемую наценку, но и на рынок, спрос, позиционирование и сезонность.
6. Рассчитайте наценку
Используйте формулу:
(Цена продажи − Себестоимость) / Себестоимость × 100%.
7. Рассчитайте валовую прибыль
Для одной единицы это разница между ценой реализации и фактической себестоимостью.
8. Определите маржинальность
Она показывает долю валовой прибыли в выручке.
9. Оцените объем продаж
Здесь важно использовать реалистичный план, а не сценарий, при котором вся партия продается мгновенно и без скидок.
10. Рассчитайте точку безубыточности
Сопоставьте постоянные расходы и маржинальный доход.
11. Оцените оборачиваемость
Подумайте, за какой срок планируется реализовать основную часть партии.
12. Посчитайте потенциальную прибыль всей партии
Отдельно рассмотрите выручку, себестоимость и валовую прибыль.
13. Смоделируйте несколько сценариев
Минимум стоит проверить базовый и консервативный вариант.
14. Только после этого принимайте решение о закупке
Такой подход снижает риск сделать большую ставку на товар, который выглядит выгодным только в прайс-листе.
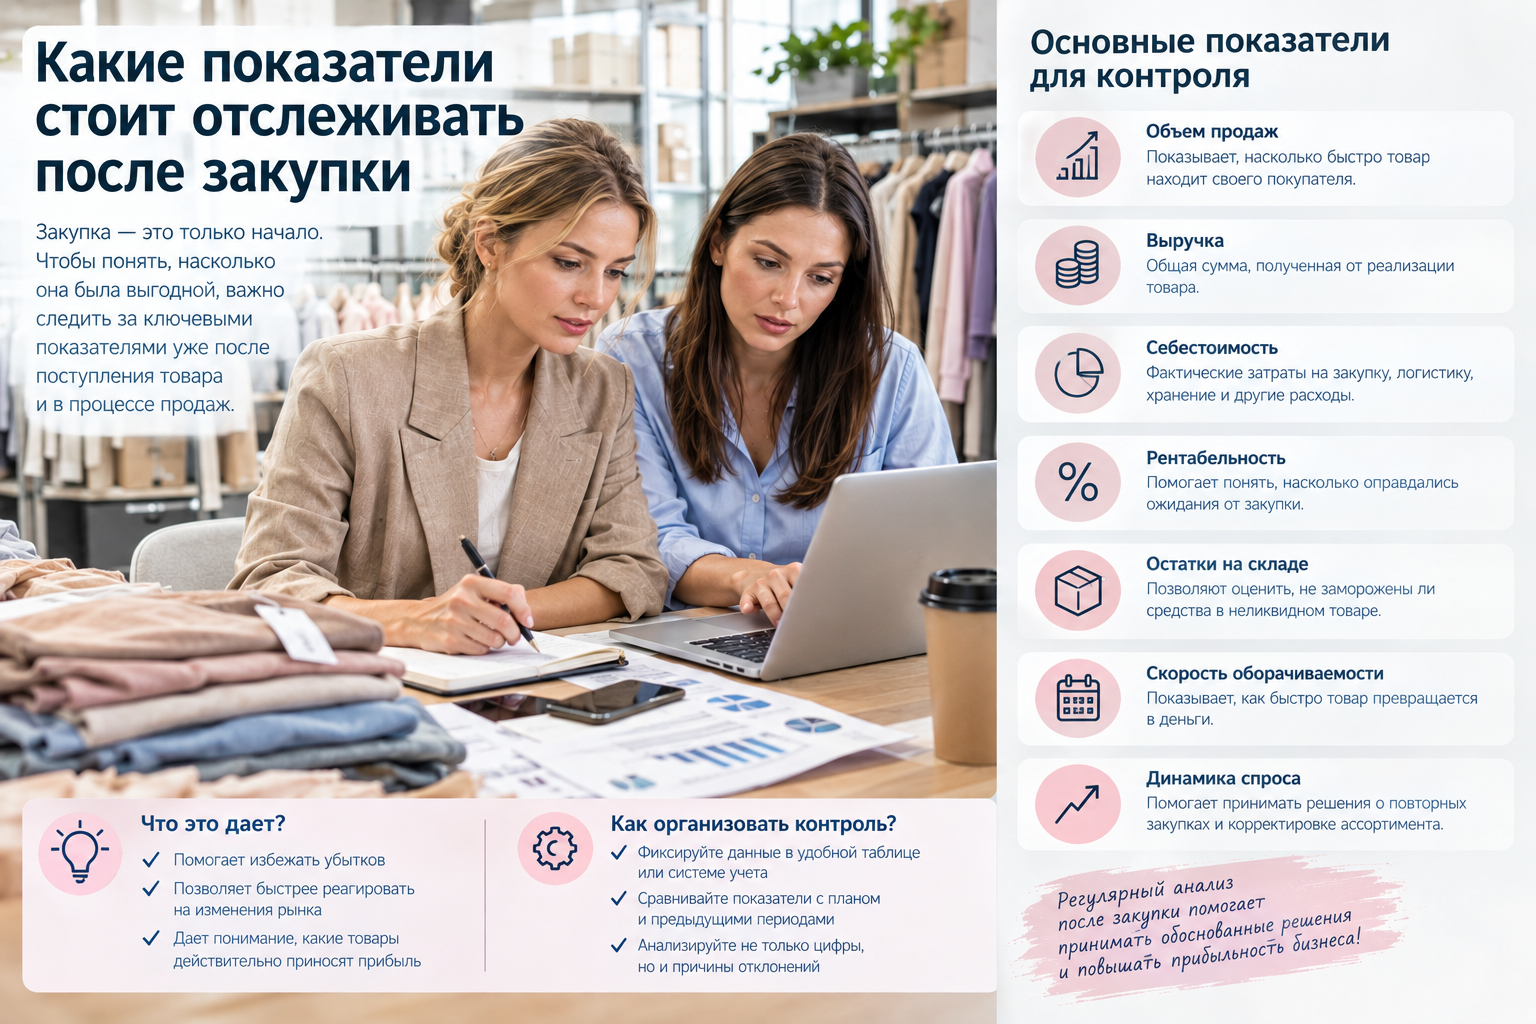
Какие показатели стоит отслеживать после закупки
Расчет до заказа — это только половина работы. После начала продаж фактические показатели полезно сравнивать с планом.
Например, можно еженедельно контролировать:
- среднюю цену реализации;
- количество проданных единиц;
- валовую прибыль;
- маржинальность;
- остатки;
- долю товаров со скидкой;
- скорость продаж отдельных моделей;
- сроки реализации;
- долю неликвидных позиций.
Особенно полезно анализировать различия между запланированной и фактической ценой продажи.
Если предполагалось продавать модель за 3200 рублей, а фактически средняя цена составила 2800 рублей, экономика партии уже изменилась. Причиной могла стать конкуренция, слабый спрос, необходимость акции или неверная оценка ценового сегмента.
Точно так же важен анализ размеров. В одной модели быстрее расходуются средние размеры, в другой — определенные размеры остаются на складе. Поэтому оборачиваемость нужно оценивать не только по модели в целом, но и по структуре размерного ряда.
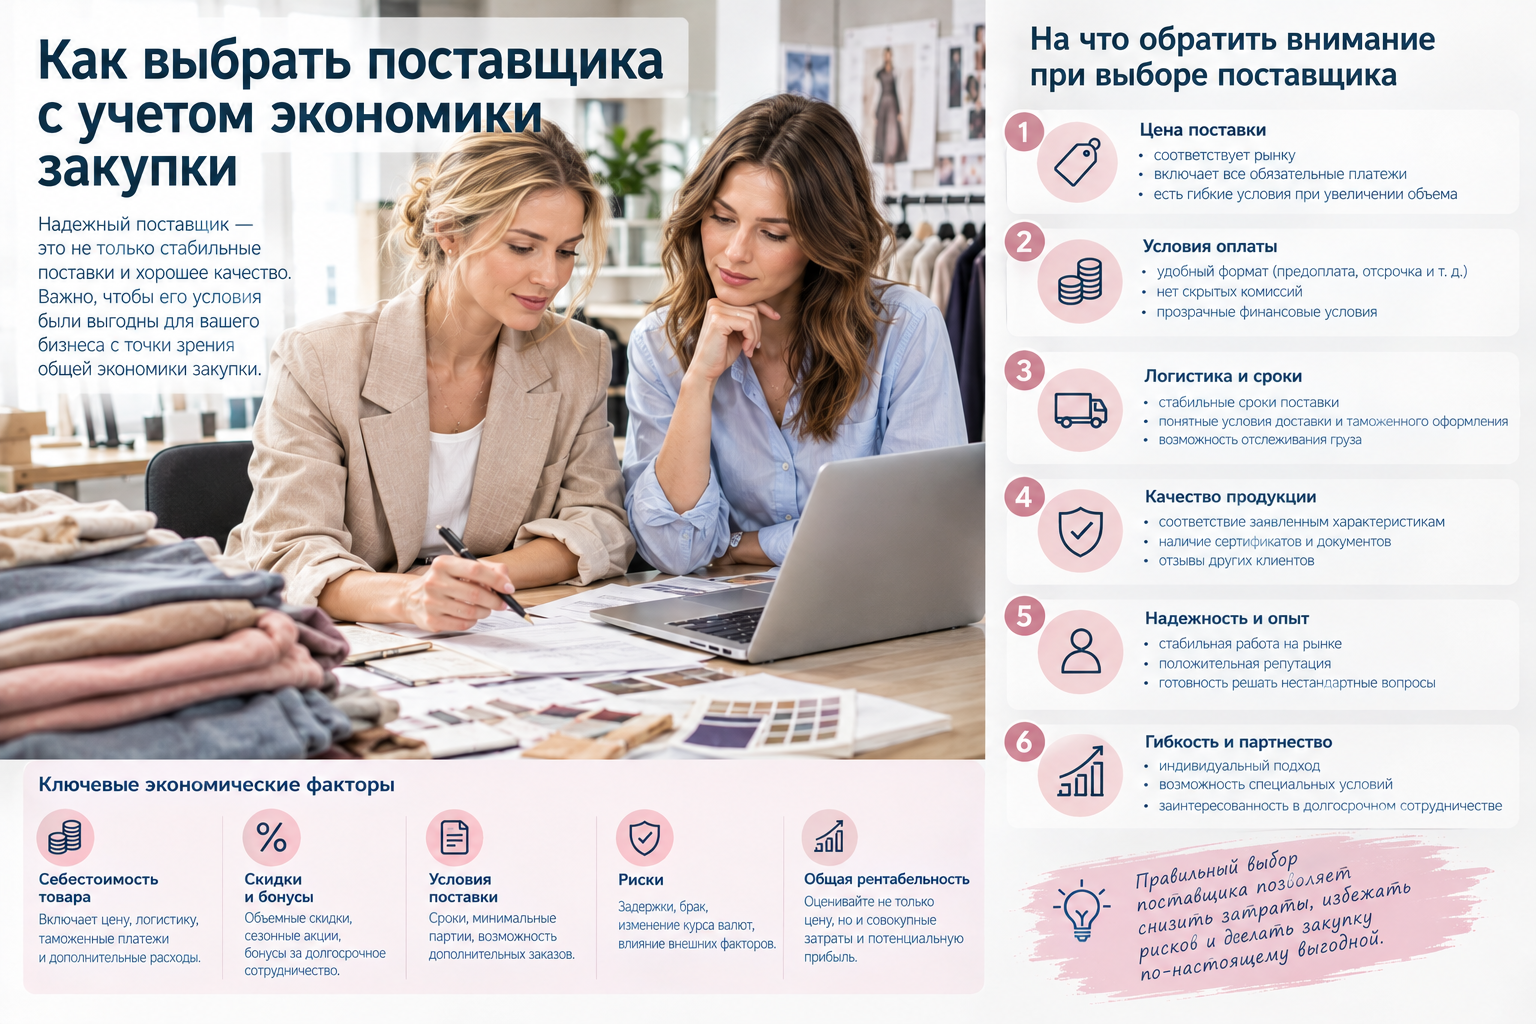
Как выбрать поставщика с учетом экономики закупки
Сравнивая предложения нескольких компаний, полезно смотреть не только на стоимость единицы.
Для потенциального поставщика женской одежды желательно оценить:
- стабильность ассортимента;
- размерный ряд;
- минимальный объем заказа;
- возможность повторной поставки;
- сроки отгрузки;
- стоимость доставки;
- условия оплаты;
- регулярность обновления коллекций;
- качество упаковки;
- предсказуемость цен.
Если бизнес закупает женскую одежду оптом, полезно заранее анализировать не только цену конкретной модели, но и всю систему поставки: ассортимент, объем партии, условия повторного заказа и ожидаемую оборачиваемость.
Поставщик с немного более высокой ценой за единицу иногда оказывается рациональнее, если его ассортимент стабильнее, логистика проще, а ходовые модели можно своевременно дозакупать.
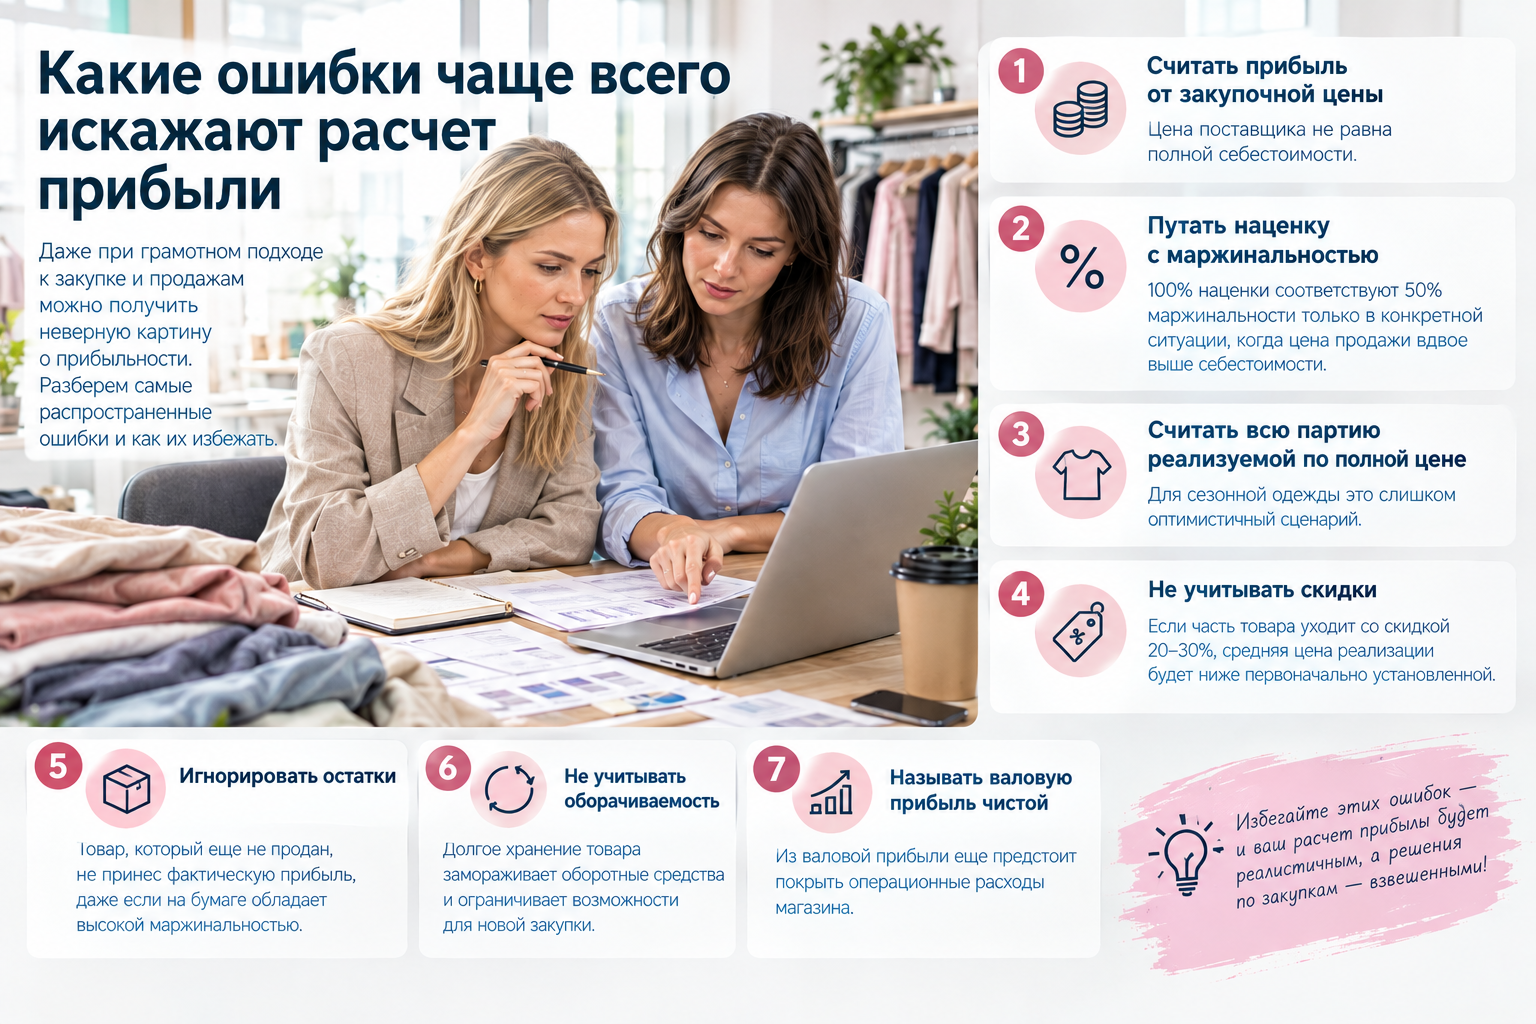
Какие ошибки чаще всего искажают расчет прибыли
Ошибка 1. Считать прибыль от закупочной цены
Цена поставщика не равна полной себестоимости.
Ошибка 2. Путать наценку с маржинальностью
100% наценки соответствуют 50% маржинальности только в конкретной ситуации, когда цена продажи вдвое выше себестоимости.
Ошибка 3. Считать всю партию реализуемой по полной цене
Для сезонной одежды это слишком оптимистичный сценарий.
Ошибка 4. Не учитывать скидки
Если часть товара уходит со скидкой 20–30%, средняя цена реализации будет ниже первоначально установленной.
Ошибка 5. Игнорировать остатки
Товар, который еще не продан, не принес фактическую прибыль, даже если на бумаге обладает высокой маржинальностью.
Ошибка 6. Не учитывать оборачиваемость
Долгое хранение товара замораживает оборотные средства и ограничивает возможности для новой закупки.
Ошибка 7. Называть валовую прибыль чистой
Из валовой прибыли еще предстоит покрыть операционные расходы магазина.
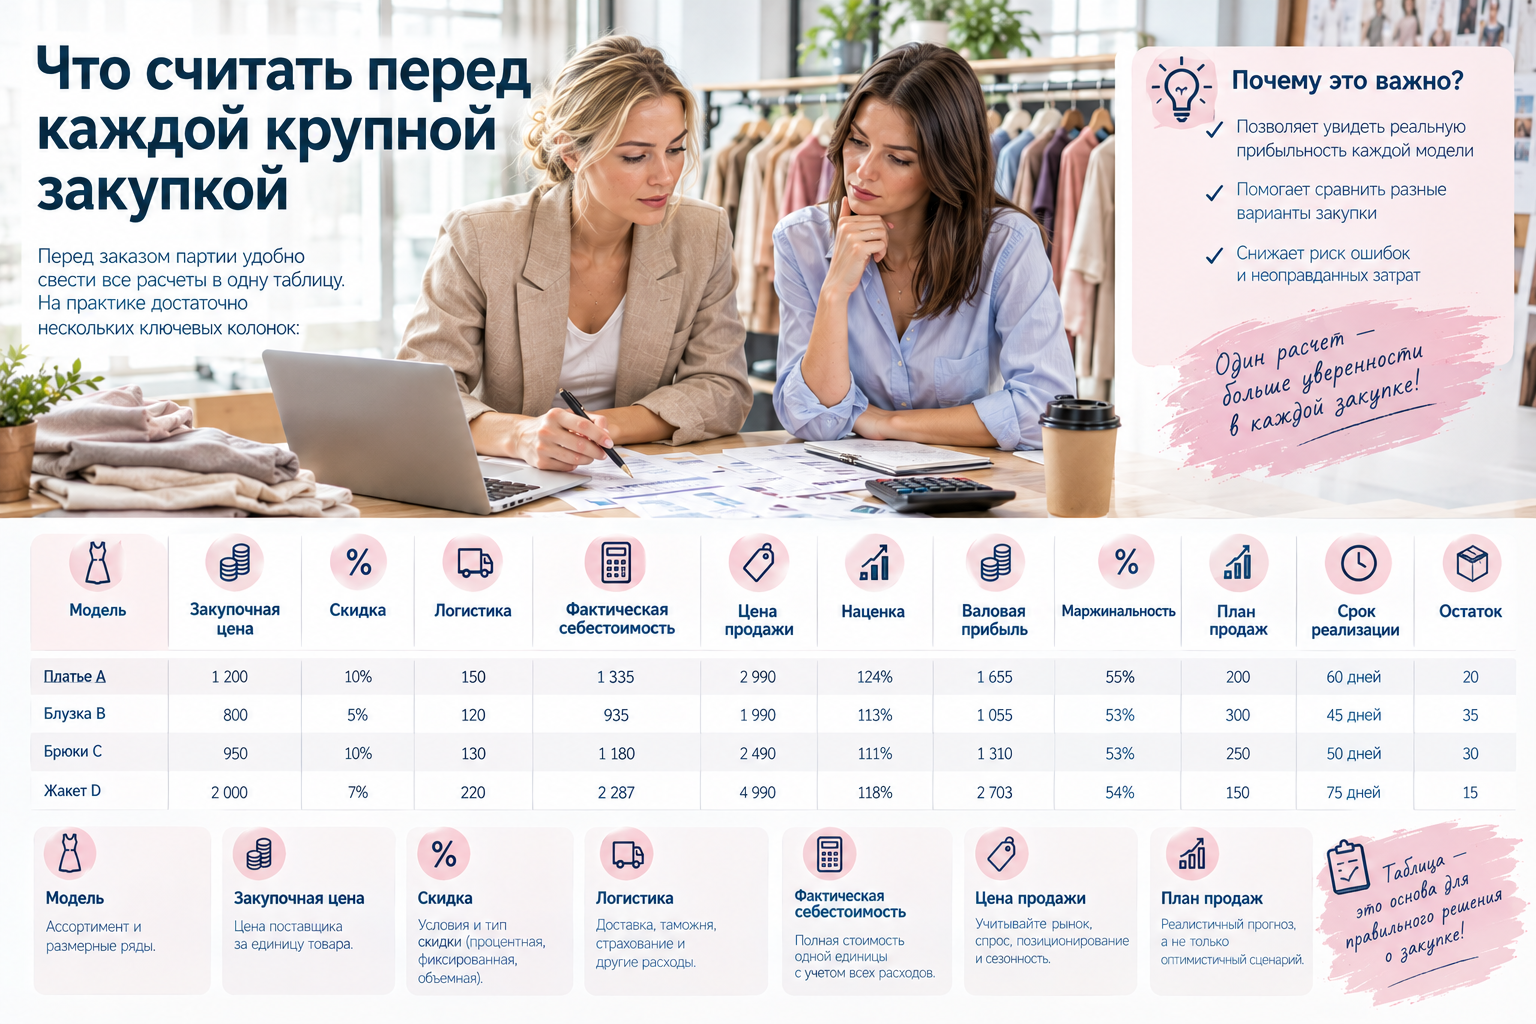
Что считать перед каждой крупной закупкой
Перед заказом партии удобно свести все расчеты в одну таблицу. На практике достаточно нескольких ключевых колонок:
модель → закупочная цена → скидка → логистика → фактическая себестоимость → цена продажи → наценка → валовая прибыль → маржинальность → план продаж → срок реализации → остаток.
Такой формат помогает сравнивать не отдельные товары, а полноценную экономику коллекции.
Например, две модели могут иметь одинаковую закупочную цену 1500 рублей, но одна будет продаваться в среднем за 30 дней, а другая — за четыре месяца. При одинаковой себестоимости финансовая эффективность у них будет разной.
Поэтому решение о закупке лучше принимать не по принципу «где дешевле», а по принципу «какая модель лучше работает в условиях моего бизнеса».
Итог
Рассчитать оптовую закупку женской одежды — значит оценить не только цену поставщика, но и весь путь товара до момента получения денег от покупателя.
Правильная последовательность выглядит так:
закупочная цена → скидка → логистика и дополнительные расходы → фактическая себестоимость → цена реализации → наценка → валовая прибыль → маржинальность → объем продаж → точка безубыточности → оборачиваемость → итоговый финансовый результат.
Главный вывод прост: выгодная оптовая закупка — это не обязательно товар с минимальной закупочной ценой. Важнее сочетание себестоимости, реалистичной цены продажи, размера партии, маржинальности и скорости реализации.
Перед каждой крупной закупкой стоит задать себе несколько вопросов: сколько реально будет стоить единица после всех расходов, какую цену покупатель действительно готов заплатить, сколько товара удастся продать без глубокой скидки, сколько денег будет заморожено в остатках и когда вложения вернутся в оборот.
Именно такой подход позволяет принимать решения не на основе интуиции или привлекательной цены в прайсе, а на основе понятной экономики конкретной партии. Для магазина женской одежды это особенно важно: ассортимент должен не просто выглядеть привлекательным, а обеспечивать управляемый оборот, разумную маржинальность и приемлемый финансовый результат.